Domain lebensberatung-bonn.de kaufen?
Wir ziehen mit dem Projekt
lebensberatung-bonn.de um.
Sind Sie am Kauf der Domain
lebensberatung-bonn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensberatung-bonn.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
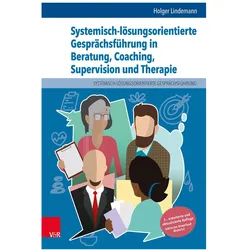
Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie, Gebundene Ausgabe von Holger Lindemann, Vandenhoeck +Systemisch-lösungsorientierte Gesprächsführung In Beratung, Coaching, Supervision Und Therapie, Gebundene Ausgabe Von Holger Lindemann, Vandenhoeck + Ruprecht, 978-3-525-45140-3, Seitenanzahl: 61449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lindemann, Holger: Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und TherapieSystemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie , Ein Lehr-, Lern- und Arbeitsbuch für Ausbildung und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., erweitert und aktual. Auflage 2023, Erscheinungsjahr: 20221212, Produktform: Leinen, Autoren: Lindemann, Holger, Edition: REV, Auflage: 23003, Auflage/Ausgabe: 3., erweitert und aktual. Auflage 2023, Seitenzahl/Blattzahl: 614, Abbildungen: mit 79 Abbildungen und 30 Tabellen, inkl. Download-Material, Keyword: Ausbildung; Gesprächsführung; Gesprächssimulation; Gesprächstechnik; Konfliktlösung; Lösungsorientierung; Praxismethoden; Supervision; Systemische Beratung; Systemische Therapie; Systemisches Coaching; Weiterbildung, Fachschema: Beratung~Consulting~Rat~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Management: Führung und Motivation, Thema: Optimieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 246, Breite: 182, Höhe: 47, Gewicht: 1296, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2760024, Vorgänger EAN: 9783525451397 9783525406335, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181181245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
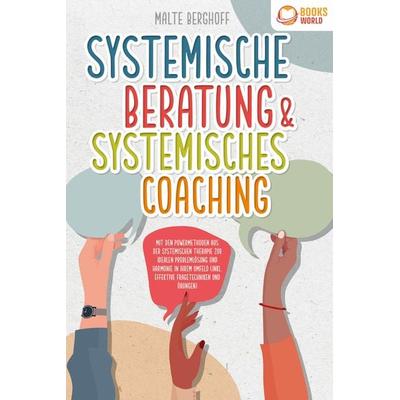
Systemische Beratung & Systemisches Coaching: Mit den Powermethoden aus der systemischen Therapie zur idealen Problemlösung und Harmonie in IhremSystemische Beratung & Systemisches Coaching: Mit Den Powermethoden Aus Der Systemischen Therapie Zur Idealen Problemlösung Und Harmonie In Ihrem Umfeld (inkl. Effektiver Fragetechniken Und Übungen), Taschenbuch Von Malte Berghoff, Pegoa Global...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Suizidalität und Krisenintervention, Fachbücher von Sören Friedrich, Tobias TeismannIn Deutschland sterben jährlich mehr Menschen durch einen Suizid als durch Unfälle oder Drogen. Ein Grossteil der Suizide wird dabei im Kontext psychischer Erkrankungen vollzogen – entsprechend ist die Auseinandersetzung mit Suizidgedanken, Suizidversuchen und Suiziden ein häufiges Thema therapeutischen Handelns. Das Buch stellt knapp 90 Arbeits- und Informationsblätter für die Risikoabschätzung, Krisenintervention und Psychotherapie suizidaler Patientinnen und Patienten bereit. Dabei sind alle Übungen, Fragebögen und Checklisten direkt und unkompliziert in der Therapie und deren Vorbereitung einzusetzen. Hilfreiche Notfalladressen und nützliche Online-Ressourcen ergänzen die Materialiensammlung. Aus dem Inhalt: Einstellungen und Ängste in Bezug auf suizidale Patientinnen und Patienten, Beziehungsgestaltung und Risikoabschätzung, Krisenintervention, Psychotherapie suizidaler Patientinnen und Patienten, therapeutisches Vorgehen nach einem Suizid.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
Wie berechnet man den geldwerten Vorteil?
Um den geldwerten Vorteil zu berechnen, muss zunächst der geldwerte Vorteil definiert werden. Dieser bezeichnet die Ersparnis oder den zusätzlichen Nutzen, den ein Arbeitnehmer durch Sachleistungen oder geldwerte Vorteile vom Arbeitgeber erhält. Um den geldwerten Vorteil zu berechnen, müssen die Werte der Sachleistungen oder Vorteile ermittelt werden. Diese werden dann mit einem bestimmten Prozentsatz versteuert, der je nach Art des geldwerten Vorteils variieren kann. Die Berechnung des geldwerten Vorteils ist wichtig, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden und der Arbeitnehmer korrekt besteuert wird. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie, Fachbücher von Holger LindemannBeratung, Coaching, Supervision und Therapie sind verschiedene Anwendungsfelder, die sich in den Grundhaltungen, Basistechniken und Modellen systemisch-lösungsorientierter Arbeit ähneln. Ausgehend von dieser gemeinsamen Basis vermittelt Holger Lindemann in seinem Lehrbuch anschaulich und mit zahlreichen Beispielen und Übungen verbindende Grundlagen, Methoden und Modelle der Gesprächsführung, die jeder systemisch-lösungsorientierten Praxis zugrunde liegen. Der Band bietet einen roten Faden für Aus- und Weiterbildungen und für die Reflexion des praktischen Handelns. Er gibt Hinweise zum Umgang mit speziellen Gesprächssituationen wie der Klient:innenakquise, dem Führen von Erstgesprächen, der Arbeit in hierarchischen Systemen oder dem Umgang mit Zwischenrufen und Beleidigungen. Neben zahlreichen Tipps unterstützt eine Anleitung zur Durchführung von Beratungssimulationen das Üben und Vertiefen der Gesprächstechniken. Der Band ist als Lehrbuch für das Selbststudium sowie für den Einsatz in Workshops und Fortbildungen aufgebaut. Zu allen Übungen werden in den ergänzenden Download-Materialien Arbeitsblätter zur Verfügung gestellt. Die 3., erweiterte Auflage bietet 100 Seiten mehr zusätzliche Inhalte, Abbildungen und Übungen – angeregt durch die Rückmeldungen von Lehrenden und Teilnehmenden aus zahlreichen Weiterbildungen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie, Gebundene Ausgabe von Holger Lindemann, Vandenhoeck +Systemisch-lösungsorientierte Gesprächsführung In Beratung, Coaching, Supervision Und Therapie, Gebundene Ausgabe Von Holger Lindemann, Vandenhoeck + Ruprecht, 978-3-525-45140-3, Seitenanzahl: 61449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lindemann, Holger: Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und TherapieSystemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie , Ein Lehr-, Lern- und Arbeitsbuch für Ausbildung und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., erweitert und aktual. Auflage 2023, Erscheinungsjahr: 20221212, Produktform: Leinen, Autoren: Lindemann, Holger, Edition: REV, Auflage: 23003, Auflage/Ausgabe: 3., erweitert und aktual. Auflage 2023, Seitenzahl/Blattzahl: 614, Abbildungen: mit 79 Abbildungen und 30 Tabellen, inkl. Download-Material, Keyword: Ausbildung; Gesprächsführung; Gesprächssimulation; Gesprächstechnik; Konfliktlösung; Lösungsorientierung; Praxismethoden; Supervision; Systemische Beratung; Systemische Therapie; Systemisches Coaching; Weiterbildung, Fachschema: Beratung~Consulting~Rat~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Management: Führung und Motivation, Thema: Optimieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 246, Breite: 182, Höhe: 47, Gewicht: 1296, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2760024, Vorgänger EAN: 9783525451397 9783525406335, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181181245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Ähnliche Suchbegriffe für Geldwerten
-
Systemische Beratung & Systemisches Coaching: Mit den Powermethoden aus der systemischen Therapie zur idealen Problemlösung und Harmonie in IhremSystemische Beratung & Systemisches Coaching: Mit Den Powermethoden Aus Der Systemischen Therapie Zur Idealen Problemlösung Und Harmonie In Ihrem Umfeld (inkl. Effektiver Fragetechniken Und Übungen), Taschenbuch Von Malte Berghoff, Pegoa Global...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Suizidalität und Krisenintervention, Fachbücher von Sören Friedrich, Tobias TeismannIn Deutschland sterben jährlich mehr Menschen durch einen Suizid als durch Unfälle oder Drogen. Ein Grossteil der Suizide wird dabei im Kontext psychischer Erkrankungen vollzogen – entsprechend ist die Auseinandersetzung mit Suizidgedanken, Suizidversuchen und Suiziden ein häufiges Thema therapeutischen Handelns. Das Buch stellt knapp 90 Arbeits- und Informationsblätter für die Risikoabschätzung, Krisenintervention und Psychotherapie suizidaler Patientinnen und Patienten bereit. Dabei sind alle Übungen, Fragebögen und Checklisten direkt und unkompliziert in der Therapie und deren Vorbereitung einzusetzen. Hilfreiche Notfalladressen und nützliche Online-Ressourcen ergänzen die Materialiensammlung. Aus dem Inhalt: Einstellungen und Ängste in Bezug auf suizidale Patientinnen und Patienten, Beziehungsgestaltung und Risikoabschätzung, Krisenintervention, Psychotherapie suizidaler Patientinnen und Patienten, therapeutisches Vorgehen nach einem Suizid.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstfürsorge-Schatzkiste für Therapie und BeratungWas Sind Meine Kraftquellen Im Alltag? Was Macht Ein Zuhause Zu Meinem Zuhause? Wann Braucht Mein Körper Bewegung? Wer Ist Der Wichtigste Mensch In Meinem Leben? Welche Augenblicke Genieße Ich Bewusst? Wer Herausforderungen Des Alltags Mit...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wie berechnet man den geldwerten Vorteil?
Um den geldwerten Vorteil zu berechnen, muss zunächst der geldwerte Vorteil definiert werden. Dieser bezeichnet die Ersparnis oder den zusätzlichen Nutzen, den ein Arbeitnehmer durch Sachleistungen oder geldwerte Vorteile vom Arbeitgeber erhält. Um den geldwerten Vorteil zu berechnen, müssen die Werte der Sachleistungen oder Vorteile ermittelt werden. Diese werden dann mit einem bestimmten Prozentsatz versteuert, der je nach Art des geldwerten Vorteils variieren kann. Die Berechnung des geldwerten Vorteils ist wichtig, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden und der Arbeitnehmer korrekt besteuert wird. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.